Yönetici Aidat Öder mi? Denetçi ve Yönetici Ücreti Rehberi
Yönetici aidat öder mi? KMK m.40'a göre kat maliki yönetici, dışarıdan yönetici ve denetçinin aidat ve ücret durumu ile muafiyet kararı adımları.

Kısa cevap: Evet, kat maliki olan yönetici de denetçi de kural olarak aidat öder. Ancak Kat Mülkiyeti Kanunu (KMK) m.40, kat malikleri arasından seçilen yönetici için özel bir kural koyar: Kat malikleri kurulu bu konuda karar almamışsa yönetici, görev süresince kendisine düşen normal yönetim giderlerinin yarısına katılmaz. Denetçi için kanunda böyle bir indirim yoktur; denetçiye muafiyet ya da ücret ancak yönetim planı veya kurul kararıyla tanınabilir. Dışarıdan atanan bir yönetici ise yöneticilik sıfatıyla aidat değil, ücret konusudur. Bu yazıda "yönetici aidat öder mi" sorusunu, denetçinin durumunu ve yönetici ücretini madde madde ele alıyoruz.
Yönetici aidat öder mi? Kanunun cevabı
Başlangıç noktası KMK m.20'dir. Bu maddeye göre her kat maliki, aralarında başka türlü anlaşma yoksa ortak giderlere ve bunlar için toplanacak avansa katılmakla yükümlüdür. Aynı madde, kat malikinin ortak yerleri kullanmadığını ileri sürerek gider payını ödemekten kaçınamayacağını da açıkça yazar. Yönetici olmak, kat maliki olmaktan doğan bu borcu kendiliğinden ortadan kaldırmaz.
Yöneticiye özgü düzenleme KMK m.40'ın son fıkrasındadır: Kat malikleri kurulu, kat malikleri arasından atanmış yöneticinin normal yönetim giderlerine katılıp katılmayacağına, katılacaksa hangi oranda katılacağına karar verir. Böyle bir karar alınmamışsa yönetici, yönetim süresince kendisine düşen normal yönetim giderlerinin yarısına katılmaz. Buna göre üç durum ortaya çıkar:
- Kurul karar almamış: Kat maliki yönetici, normal yönetim giderlerinden kendi payına düşenin yarısını öder.
- Kurul tam muafiyet kararı almış: Yönetici, kararın kapsadığı giderlere hiç katılmaz.
- Kurul tam katılım ya da farklı bir oran kararlaştırmış: Yönetici, kararda yazan orana göre öder.
Kanun "normal yönetim giderleri" ifadesini ayrıca tanımlamaz. Uygulamada olağan işletme giderleri bu kapsamda düşünülürken büyük onarım ve yenileme gibi olağan dışı giderler genellikle dışarıda tutulur. Sonradan tartışma çıkmaması için muafiyetin hangi kalemleri kapsadığını kurul kararında tek tek yazmanızı öneririz. Aidatın bağımsız bölümler arasında nasıl dağıtıldığını merak ediyorsanız aidat nasıl hesaplanır yazımıza bakabilirsiniz.
Kat maliki yönetici ile dışarıdan yönetici arasındaki fark
KMK m.34'e göre kat malikleri yönetimi kendi aralarından veya dışarıdan seçecekleri bir kişiye ya da üç kişilik bir yönetim kuruluna verebilir. Sekiz veya daha fazla bağımsız bölümü olan binalarda yönetici atanması zorunludur. Yönetici, kat maliklerinin hem sayı hem arsa payı bakımından çoğunluğuyla atanır ve her yıl kanuni yıllık toplantıda yeniden atanır.
m.40'taki yarı indirim yalnızca "kat malikleri arasından atanmış" yönetici için yazılmıştır. Dışarıdan atanan bir yönetici ya da profesyonel yönetim firması için yöneticilik sıfatından doğan bir aidat borcu yoktur; onunla ilgili soru ücrettir. Aşağıdaki tablo farkı özetliyor:
| Kim? | Aidat | Ücret | Dayanak |
|---|---|---|---|
| Kat maliki yönetici (kurul kararı yok) | Normal yönetim giderlerindeki payının yarısını öder | Uygun bir ücret isteyebilir | KMK m.40 |
| Kat maliki yönetici (kurul kararı var) | Kararda yazan orana göre öder | Yönetim planı veya karara göre | KMK m.28, m.40 |
| Dışarıdan yönetici / yönetim firması | Yöneticilik sıfatıyla aidat sorumluluğu yok | Sözleşmedeki ücret; ortak gider olarak paylaşılır | KMK m.20, m.34, m.40 |
| Denetçi | Aidatın tamamını öder (kanunda indirim yok) | Yönetim planında veya kurul kararıyla belirlenebilir | KMK m.28, m.41 |
Yönetici ücreti: KMK m.40 ve m.28 ne diyor?
Yöneticilik bir emek işidir ve kanun bunu tanır. KMK m.40'a göre yönetici, yönetim planında veya kendisiyle yapılan sözleşmede bir ücret belirlenmemiş olsa bile kat maliklerinden uygun bir ücret isteyebilir. KMK m.28 ise yönetim planının, yönetici ve denetçilerin alacakları ücreti düzenleyeceğini söyler.
Yönetici ücreti de bir ortak giderdir. KMK m.20/b, "yönetici aylığı gibi diğer giderlerin", aralarında başka türlü anlaşma yoksa kat maliklerince arsa payı oranında karşılanacağını belirtir. Yani ücreti ödeyen, binanın tüm kat malikleridir.
Pratikte iki ayrı soru vardır ve bunları ayrı ayrı konuşmak işinizi kolaylaştırır:
- Muafiyet: Kat maliki yönetici kendi aidatının ne kadarını ödeyecek? (KMK m.40 son fıkra)
- Ücret: Yöneticiye ayrıca bir ödeme yapılacak mı, yapılacaksa ne kadar? (KMK m.28, m.40)
Denetçi aidat öder mi?
KMK m.41'e göre kat malikleri kurulu, yöneticinin tutumunu sürekli denetler. Kurul bu işi, kendi aralarından sayı ve arsa payı çoğunluğuyla seçecekleri bir denetçiye veya üç kişilik bir denetim kuruluna verebilir. Yönetim planında başka bir zaman yazılmamışsa hesaplar her üç ayda bir denetlenir. Denetçi, yönetim planında yazılı zamanlarda, zaman yazılmamışsa her takvim yılının ilk ayında kat malikleri kuruluna bir rapor sunar; bu rapor taahhütlü mektupla kat maliklerine gönderilir ve sayfaları noter onaylı bir deftere işlenir.
Gelelim asıl soruya: Denetçi aidat öder mi? m.40'taki yarı indirim yalnızca yönetici için yazılmıştır; denetçi için kanunda benzer bir hüküm yoktur. Bu yüzden denetçi, diğer kat malikleri gibi aidatın tamamını öder. Bununla birlikte KMK m.28 denetçilerin ücretini de yönetim planının düzenleyeceği konular arasında sayar. Yönetim planınızda hüküm varsa ona uyulur; yoksa kat malikleri kurulu denetçiye ücret ya da aidat indirimi konusunu görüşüp karara bağlayabilir.
Muafiyet veya ücret kararı adım adım
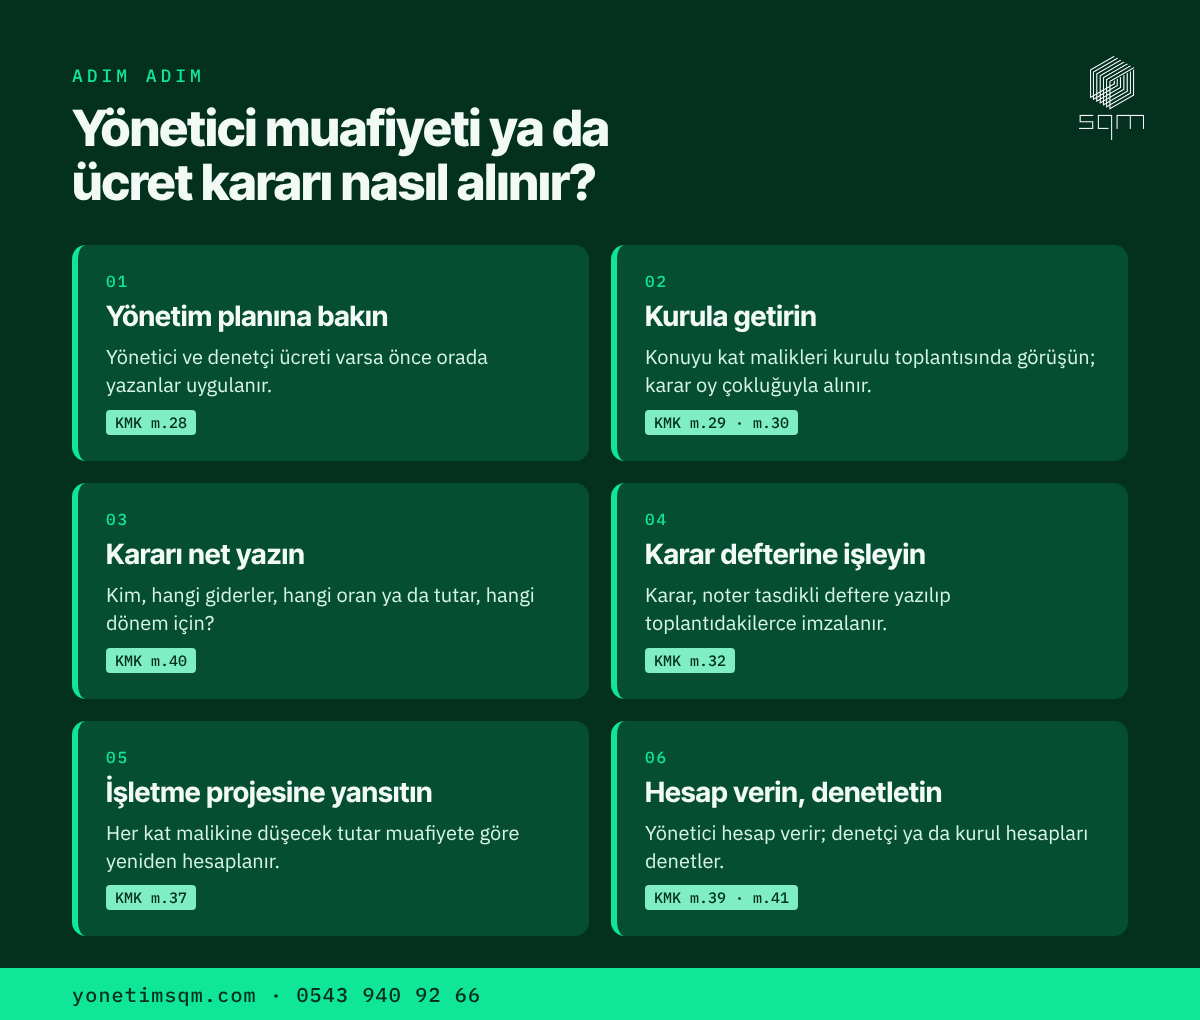
Yönetici muafiyeti ya da denetçi ücreti konusunda sonradan anlaşmazlık çıkmaması için şu sırayı izleyin:
- Yönetim planına bakın. Yönetim planı bütün kat maliklerini bağlayan bir sözleşme hükmündedir (KMK m.28). Ücret veya muafiyet hükmü varsa önce o uygulanır.
- Konuyu kurula getirin. Kat malikleri kurulu, sayı ve arsa payı bakımından yarıdan fazlasıyla toplanır ve oy çokluğuyla karar verir (KMK m.30).
- Kararı net yazın. Kim muaf, hangi giderler, hangi oran ya da tutar, hangi dönem için? Yönetici her yıl yeniden atandığından kararın süresini de belirtin.
- Karar defterine işleyin. Kurul kararları noter tasdikli karar defterine yazılır ve toplantıda bulunanlarca imzalanır (KMK m.32).
- İşletme projesine yansıtın. İşletme projesinde her kat malikine düşecek tahmini tutar gösterilir (KMK m.37). Muafiyet, diğer dairelerin payını değiştirir.
- Hesap verin ve denetletin. Yönetici gelir ve giderlerin hesabını kurula verir (KMK m.39); denetçi ya da kurul bu hesapları denetler (KMK m.41).
Muafiyet ve ücret kalemleri hesaplara düzgün işlenmezse en çok tartışma burada çıkar. Kendi geliştirdiğimiz SQMax yazılımında yöneticiye tanınan indirim tanımlandığında her bağımsız bölüme düşen tutar buna göre hesaplanır; kat malikleri kendi cari ekstresini WhatsApp hattımızdan görebilir. Böylece kimin ne ödediği herkes için şeffaf kalır. İşletme projesinin nasıl hazırlandığını işletme projesi rehberimizde anlattık.
Sık Sorulan Sorular
Kat maliki yönetici aidatını hiç ödemezse ne olur?
Kurul aksine karar almamışsa yönetici, normal yönetim giderlerindeki payının yarısını ödemekle yükümlüdür. Ödenmeyen gider payı için KMK m.20'ye göre dava açılabilir, icra takibi yapılabilir ve geciken günler için aylık yüzde beş gecikme tazminatı istenebilir. Ayrıntılar için aidat ödemeyen kat maliki yazımıza bakabilirsiniz.
Yönetim kurulu üyeleri aidattan muaf mı?
KMK m.40 "kat malikleri arasından atanmış yönetici" ifadesini kullanır; üç kişilik yönetim kurulunun her üyesine bu kuralın nasıl uygulanacağını ayrıca düzenlemez. Tereddüt yaşamamak için kurul üyelerinin aidata katılım oranını kat malikleri kurulu kararında açıkça yazın.
Denetçiye ücret ödenebilir mi?
Evet. KMK m.28, yönetim planının denetçilerin alacakları ücreti düzenleyeceğini belirtir. Yönetim planınızda hüküm yoksa konu kat malikleri kurulunda görüşülüp karara bağlanabilir.
Dışarıdan atanan yöneticinin ücretini kim öder?
Yönetici aylığı bir ortak giderdir. KMK m.20/b'ye göre, kat malikleri arasında başka bir anlaşma yoksa her kat maliki bu gidere arsa payı oranında katılır.
Binanızda yönetici ücreti, muafiyet kararları ve aidat hesapları düzenli ve şeffaf yürüsün istiyorsanız bina ve site yönetimi hizmetimizi inceleyebilirsiniz. Binanız için ücretsiz ön görüşme: 0543 940 92 66 (telefon ve WhatsApp). Ön görüşmeden sonra 48 saat içinde tesis kontrolü, işletme projesi ve fiyat teklifinizi hazırlıyoruz.
Bu yazı genel bilgilendirme amaçlıdır; somut durumunuz için bir avukata danışınız.


